餐饮巨头们止跌回血-香港期货开户_正大期货-香港正大国际期货-官网


来自:正大期货 发布时间:2025-09-08 浏览 :次
在超级玩家京东、淘宝先后入局外卖市场之后,今年上半年的餐饮行业显得热闹和拥挤。
但热闹之下,头部企业发布的最新财报数据则“喜忧参半”:一个好的信号是,尽管行业仍处在深度调整周期,但从上市公司披露的营收、净利等多项数据可以看出,头部餐企已经出现了止跌回血的势头。
“忧”的一面则是,叠加大环境消费疲软、禁酒令等政策因素,以及外卖大战“搅局”,门店经营效率如何提升、堂食如何留住更多的消费者、新增长点到底在哪里……这些问题仍待巨头们探索出更加确定性的方向。
下面让我们一起来分析一下,上市餐企交出的半年答卷,究竟成色如何?
整体止跌回血
赛道冷热不均
红餐网统计了29家上市餐企发布的半年报。其中有17家营收实现了同比正增长,古茗以41.26%的增速领跑市场;15家企业净利润上升,7家企业仍处在净亏损状态,其中,稻香控股和唐宫中国由盈转亏。
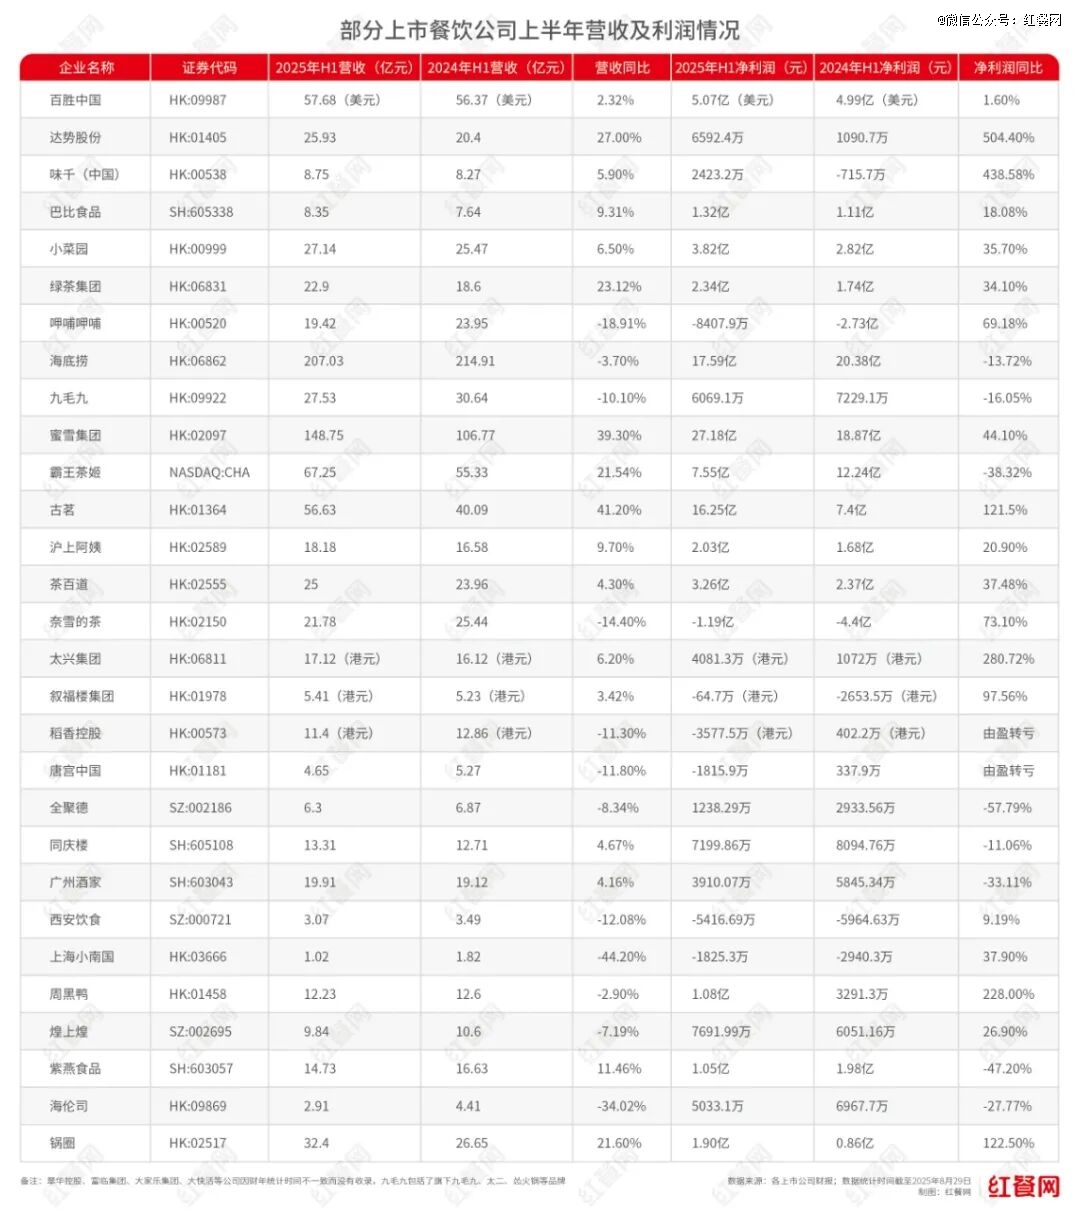
整体来看,餐饮头部公司呈现出止跌回血的趋势。一方面,盈利企业有所增多,且不少企业盈利能力有所提升。
盈利公司中,达美乐在中国的运营商达势股份,继2024年净利实现超过1394%的同比增长后,今年上半年仍然保持强劲势头。数据显示,其上半年营收为25.93亿元,同比增长27%,利润为6592.4万元,相较去年同期的1090.7万元翻了5倍。
另外,味千中国、太兴集团、锅圈、周黑鸭、古茗等企业在上半年的净利润同比增速均超过了100%。其中,味千中国净利润达到2423.2万元,相比去年亏损超过700万元,实现了扭亏为盈。
另一方面,部分企业在减亏上面效果明显,亏损大幅收窄。
比如,呷哺呷哺今年上半年净亏损为8407万元,比起去年同期亏损2.74亿元已经收窄了不少;奈雪的茶同样如此,亏损额从去年的4.4亿缩至1.19亿元;叙福楼集团的亏损也从去年同期的2653.5万港元降到了64.7万港元。
尽管整体数据有所回暖,但不同赛道、市场的体感温度仍然差别较大。
近些年来,随着旅游人数减少、租金成本高企等,香港餐饮越来越不好做。红餐网报道过,近半年来,香港本土已有超过20家连锁餐饮品牌宣布结业。哪怕是拥有上百家店的连锁巨头大快活,2025财年的亏损也比上一财年同比扩大了121.2%至1462万港元。
主做中高端酒楼生意的稻香控股与唐宫中国,今年上半年双双由盈转亏,亏损额分别是3577万(港元)和1815万元。唐宫中国在财报中解释称,今年以来,政府颁布了一系列提倡节俭、遏制浪费的规范与限制措施,并对公务员实施严格禁酒令,再加上人们的消费心理正变得审慎,顾客人均消费金额和堂食人流双双下滑。
在内地,中式正餐则呈现出不同的走向。一面是全聚德、西安饮食、广州酒家、同庆楼、上海小南国等老字号或中高端酒楼型企业,经营持续承压,这也与大环境的变化有着密切的关系(史上最严“禁酒令”,倒逼正餐转向!);另一面是小菜园、绿茶集团等大众餐饮集团,营收利润双升。
小吃快餐品牌基本过得都还不错。达势股份势头正猛,百胜中国在大基数下仍然实现了小幅的增长,巴比食品、味千中国同样营收利润双升。
卤味赛道,则出现了增利不增收的情况,这与巨头们的策略调整有关:通过关掉一批经营不力的门店,进一步提升门店效率。比如,煌上煌上半年净关闭门店762家,加上2024年关停的837家,短短一年半里已经关掉了超过1500家店。
一众新茶饮品牌整体上仍然保持上升势头,规模仍在扩张,但速度继续放缓。
其中,古茗以净利同比增长41.26%的速度领衔市场,单店GMV增长亦超过了20%;蜜雪冰城门店扩张呈现碾压姿态,上半年净增6535家门店,全球门店数已突破53000家。相较之下,霸王茶姬发展有所失速,净利润从去年同期的12.24亿降到了7.55亿,同店销售也与有所下滑。
存量竞争:
巨头们开始关门店、砍成本
很多迹象都表明,餐饮行业已经进入一个极度内卷的时代,企业们很难再找到有效的增长点。
拿客单、翻台、同店销售等餐饮企业的关键经营指标来说,不少品牌都面临不同程度上的经营压力。
一来,许多品牌的客单价持续走低,赚钱变得更难。海底捞的客单价从2023年H1的102.9元降到了今年H1的97.9元,小菜园、绿茶也都有不同程度下滑。
二来,客单下降并不一定带来业绩的增长。从披露的数据来看,正餐及火锅这类相对依赖堂食的赛道内,不少品牌的同店销售、翻台率都在走低。
豪虾传创始人,红餐网专栏作者蒋毅表示:“餐饮市场已经彻底进入存量竞争的市场,现在再开任何新餐厅,都是在供过于求的市场环境里继续增大供应量的次等生意。”(火爆的二手回收生意都“焉儿了”,2025年餐饮有多难?)
诚如斯言,存量时代,各家也认清现实,不再执着于开出“千店”“万店”,相反在开店上更加审慎克制。
跟之前相比,不少品牌在今年上半年的开店速度有所放缓,新开门店停留在两位数甚至个位数以内。比如2024开了131家店的小菜园,今年上半年的新增门店数仅为5家。还有许多品牌纷纷关停了业绩不佳的门店,包括上文提到的煌上煌、呷哺呷哺、海底捞等。
投资界24h | 四川新首富诞生,1500亿;威马汽车宣布本月复产;凯雷宣布S基金,1400亿
关掉亏损的门店,也能够进一步优化门店效率。在以扩张为主流的茶饮赛道中,奈雪半年关掉了160家店,其上半年平均单店日销售额有了4.1%的上涨,或许部分受益于此。
即便不关店,很多企业也设法在前后端各项主要开支项目上压缩成本。
前端包括人力、房租等支出。以小菜园为例,其2023年引入炒菜机。赴港上市的招股书显示,拟用1亿元采购2000台炒菜机。最新的中期报告里,小菜园的员工成本从7.26亿降到了6.66亿,同比降幅为8.26%,也是小菜园各项支出中降幅*的项目之一。
据国信证券,2025年,小菜园将单店面积精简至220-250m²,比起原本的350m²,装修、房租都会显著降低。叠加上引进炒菜机后人效的提升,2025年小菜园单店模型效率会进一步提升。
后端供应链的中采购、生产、物流、仓储也是企业发力降本增效的关键环节。
以蜜雪冰城为例,今年5月,蜜雪冰城与巴西签下40亿元意向“采购大单”。在生产端,蜜雪集团在全国建立五大生产基地、70余条智能生产线。目前,蜜雪集团门店使用的核心饮品食材实现100%自主生产。仓储物流方面,蜜雪冰城目前在中国构建了由29个仓库组成的仓储系统,配送网络能够覆盖中国33个省级行政区、超过300个地级市。此外,蜜雪冰城还在4个海外国家建立了本地化的仓储体系和配送网络。
做外卖、开副牌、跨界……
还有哪些关键动作?
伴随着行业的剧烈变化和调整,餐饮企业们或主动或被动地进行着各种各样的新尝试。
回顾餐饮行业的上半年,京东和淘宝先后入局外卖恐怕是整个市场*的变量之一。平台大战下,各大品牌也“裹挟”向前。
尽管从7月开始,平台之间的争夺才愈加激烈,尚未能在半年报中直观体现,但从各大茶饮品牌的经营数据已经可窥见一二。
以奈雪的茶为例,外卖订单的金额从8.55亿涨到了9.2亿,占比从40.6%提升到了48.1%,也就是说,其几乎一半的业绩都是由外卖撑起来的。
茶百道也在财报中指出,上半年外部渠道阶段性的促销活动对门店收入形成补充性拉动。
蜜雪冰城则在财报发布后的业绩会上提到了外卖对业绩的支持:“通过与加盟商共同把握此次机会,这直接推动了该集团的国内店均营业额提升,增量订单也显著提升了门店盈利能力。”
较早发力数字化的百胜中国,声称目前仍有70%的业务来自于非第三方外卖平台(包括堂食、自有APP及小程序等),情况仍在掌控之中。不过,从数据上来看,今年第二季度,肯德基和必胜客两个品牌的外卖业务均已经超过40%。
对于正餐、火锅等品牌来说,外卖业务也正变得越来越举足轻重。
如下表所示,2025年上半年,小菜园来自外卖业务的收入涨了13.7%,占比从36.5%提升至39.0%;海底捞的外卖业务在上半年实现收入9.3亿元,提升了接近6成,跃升为第二大收入来源;呷哺呷哺的外卖业务收入也涨了接近4成。
传统酒楼型餐企也纷纷试水外卖市场。比如唐宫中国就在财报里提到,为适应不断变化的市场格局,集团已推出一系列的措施,包括聚焦家庭聚会及节庆主题餐饮体验,扩展新型外卖卫星店模式等。
在已披露上半年财务信息的餐企中,唐宫中国不是亏损数目*的,却是利润下滑最快的。财报显示,唐宫中国上半年净亏损1815.9万,相比去年同期盈利340万,同比降幅接近700%。对于利润表现长期不如意的唐宫中国来说,转型几乎是*选择。
唐宫中国的遭遇也是酒楼型餐企的缩影。红餐网报道过(老牌酒楼扎堆卖快餐,释放了什么信号?),今年以来,全国各地不少星级酒店和老牌酒楼纷纷放下身段,或下场摆摊,试水平价快餐,或开卫星店,背后是业绩普遍承压的行业危机。
除了开拓新渠道,许多企业也在试图推出副牌、开新店型、跨界等来拓展消费场景,寻找更多增量。
海底捞在这方面尤为大胆。2024年,海底捞启动“红石榴计划”,目的在于“积极拓展第二品牌,寻找新的增长点”。这一年里,海底捞通过内部创业创立了包括焰请烤肉铺子、火焰官、小嗨火锅、小嗨爱炸等11个餐饮品牌,共计74家门店。到了今年,举高高自助小火锅、拾㧚耍·SCHWASUA、如鮨、捞宝街等品牌也陆续被推出。
财报中,这部分被归为“其他餐厅”的收入,一年内从1.82亿增长到了5.97亿,增幅达226%,对于整个集团收入的贡献从0.8%上涨到了2.9%。
类似的尝试在餐饮巨头中已经非常常见。
蜜雪冰城旗下的咖啡子品牌幸运咖,近日刚刚宣布突破了8000家门店。据报道,集团内部还制定了幸运咖的“万店计划”,蜜雪冰城希望在咖啡赛道再造一个蜜雪的决心已十分显然。
同样发力咖啡业务的新茶饮品牌,还有古茗。截至2025年6月30日,古茗超过8000家门店已配置咖啡设备,上半年推出的52款新品,其中包含了16款咖啡新饮品,近日为了庆祝门店数破万,更是直接把咖啡价格打到了4.9元。
新茶饮拓展边界的另一个方向则是轻食烘焙。今年上半年,奈雪的茶在广深开出了多家“奈雪green店”,从茶饮跨界向轻食,主打“健康化”的轻饮轻食,将消费场景从茶饮拓展到了早中午全时段。据悉,深圳前海首店开业3天销售额就达到了12万元。不过这部分新业务的业绩表现暂未明确体现在财报内。
今年以来,卤味企业也集体“谋变”。红餐网曾报道(卤味巨头,集体下场“开餐饮店”),近日,绝味食品开了一家“绝味plus”,一改传统的卤味档口风格,摆上休闲桌椅,卖起了小吃和酒饮。
周黑鸭则推出了子品牌“3斤拌·小锅鲜卤”,进军“现制热卤 快餐”市场。与传统周黑鸭门店主打锁鲜包装、即买即走的模式不同,“3斤拌”更注重现场体验与用餐场景的营造。门店内设置了开放式厨房,顾客能清晰看到食材在锅中卤制的过程。
享受超低手续费
服务出问题全程跟进
软件出错100%全额赔付
让您的财产安全又保密
服务全程进行信息化监控


