硬件易推,内容难搞,VR还能「二次崛起」吗?_正大期货-香港正大国际期货-官网
来自:正大期货 发布时间:2022-05-05 浏览 :次
幽静许久的VR行业正在逐步升温。
2016年「VR元年」,海内VR行业短暂火爆,降生了跨越3000家创业团队,以狂风魔镜切入VR行业的狂风团体一度上演40个生意日37个涨停板的妖股神话。但情形急转直下,由于手艺尚处于早期,晕眩、缺乏内容等问题迟迟不能解决,VR沦为了少量极客的玩具。
满怀热情的“VR”在消费者市场吃到了残酷的闭门羹,随后创业公司倒闭、转行,此前犹豫满志的大公司也被迫走上卧薪尝胆的长征路。2018、2019年,整体VR市场无人问津。直到2020年,一些浮冰最先融化。
2020年10月,Facebook(Meta)旗下的Oculus Quest 2宣布,这款被称为「最强VR一体机」的产物不孚众望,先在圈内引发讨论,尔后销量一起飙升,到了2021年11月,Quest2售出了1000万台——这一数字是消费级产物的临界点,它意味着VR硬件终于真正打开了消费者市场的大门。
Quest利好新闻传导到海内,再叠加元宇宙的热门看法,中国VR行业在投融资层面感受到了暖意。2020年8月,大朋VR获投数万万;2021年1月,爱奇艺智能完成B轮数亿元融资;同年8月,字节跳动天价收购Pico,这给整个行业带来了信心与希望。
一转眼,2022年即将过半,虽然字节调高VR销售目的的听说甚嚣尘上,但消费市场的整体降温以及海内VR内容的缺位仍然是整个行业无法回避的问题。出货量激增的同时,属于中国市场的谁人真正的发作拐点尚未到来。
「二次崛起」的VR能顺遂突围吗?这一次和上一次的VR怒潮相比,到底有哪些实着实在的提高?我们和行业内的一线从业者聊了聊中国VR的逆境与希望、已往与未来。
01、硬件闯关
“2016年行业处于冷启动阶段,许多焦点模组都还处于从0到1的阶段,但行业却是虚热的。很快,由于产物体验达不到人们的预期,VR行业在2017、2018年就幽静了下来。由于没有好的体验,就没有大的出货量,就无法形成一个真正的产业。”一位曾在头部游戏公司认真VR/AR项目的投资人告诉「深响」:“但去年整个出货量跨越1000万台,这是消费电子的基础门槛。相比于几年前的那波VR热潮,这是VR第一次具备了进入一样平常生涯中成为消费电子的特征。”
中国的VR硬件出货量远没有到达1000万台这个临界点指标。据深圳市人工智能产业协会、元创AI研究院团结统计,2021年中国VR头显出货量约365万台。在全球局限内出货量份额(4.5%)排第三的Pico去年也不外就是50万台左右的水平。因此海内厂商们的当务之急,照样放在提升硬件销量上。
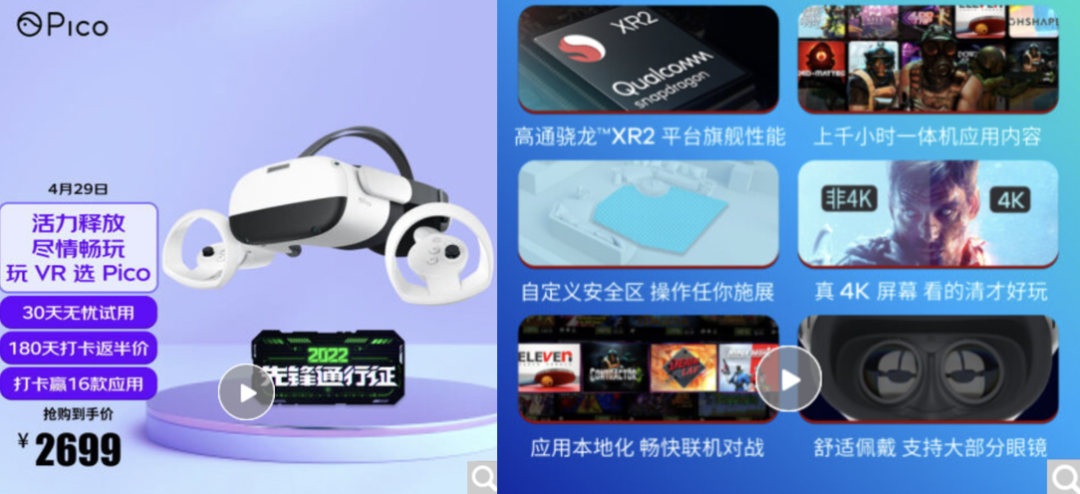
被字节收购的Pico可以说是「全村的希望」,凭证一份4月初的VR专家调研纪要:“Pico一季度出货量到达16、17万台左右,每个月增速都很快,字节在三月中旬上调了Pico的销售目的,预期今年完成180万台的目的。”
该纪要同时指出,现在Pico的主流机型为Neo3,今年年中可能会推出低端(下探到千元价位)和高端机型,笼罩中、高、低档销售群体;销售系统则线上线下同时发力——在被收购前,Pico主要以淘宝、京东线上渠道为主,而现在线下变得主要,署理商地推,目的是1000-1500个专柜。一线都会焦点区域的自营旗舰店也已经开放。专柜销售KPI审核为20台/月。
虽然字节官方并未对纪要做出谈论,同时明确回应「今年将开设2000家线下店」的信息不实。但一些细节征象仍然透露着Pico的销量野心——抖音电商新锐宣布、线下硬宽大屏、进驻焦点商圈、在京东推出30天免费体验无忧退货……现在,凭证住手4月28日的官网信息,Pico在北京已有包罗鹰巢数码北京SKP店、DreamRoom北京远洋未来广场店、DreamRoom北京向阳长楹天街店、北京顺义山姆会员店等在内的45家线下授权经销商,上海则有17家。另外Pico另有多个自助VR机体验点。
Pico
在Pico之外,其他VR硬件品牌实在也在起劲爬坡。
爱奇艺旗下的奇遇VR就在硬件产物销售方面有所成就——其先后推出了奇遇 1、奇遇 2、奇遇 2S、奇遇2Pro、奇遇 3 、奇遇Dream等多款VR一体机产物,IDC的数据显示,2021年第四序度,其全渠道销售额同比增进475.9%,市场占有率达22.5%。从2021年整年来看,在线上电商渠道,奇遇VR出货量占比达27.4%,位列行业第二。
其他销量较高的VR硬件品牌另有HTC VIVE、NOLO Sonic、arpara、华为VR、千幻魔镜等。
另外值得注重的是,腾讯在VR方面一直呼声较高但缺乏“现实行动”。有看法以为,腾讯此前拟收购游戏手机公司黑鲨科技。收购后的黑鲨将被并入PCG(平台与内容事业群),并将营业重点整体转向VR装备。
“若是硬要类比的话,现在可能照样处于手机行业在2010年前后的状态,iPhone刚刚启了个蒙,「魅族M8」还在孕育,更别提中华酷联、华米OV了。”一位从VR行业转行的创业者向「深响」感伤:“但这或许也是时机,早入局容易当炮灰,恰正好才是卡位要害。”
02、内容难搞
上述游戏公司VR项目投资人以为,现在做硬件的节点已经由去了,这里没有时机给新的创业者。内容工具的时机也没有了,由于Unity和Unreal也已经完成了卡位。“我以为时机在于内容,以及基于软硬两个手艺底座的中央层工具可能会有时机。”
这相符大多数行业的演进纪律——从硬件到软件到应用与内容。海内VR的伟大痛点也在于此——硬件破局如火如荼,海内的VR内容却处于“拖后腿”的状态。
从数目上看,在Pico 应用商铺里共有应用178个,其中游戏约有139款,而同样是去年宣布的奇遇 Dream (8G 128G)和NOLO一体机应用商城中,划分有应用71个和82个,其中游戏为56款和62款,相比于Oculus Quest平台上的352款应用另有不少差距。
而从质量上看,Pico Store宣布的2021年度VR游戏榜单中,一共有18款游戏上榜,其中只有《梦乡天下》和《战斧传说VR》2款国产游戏。
Unity大中华区平台手艺总监杨栋向「深响」示意:“海内的VR内容公司无论是在稳固性照样手艺水平,都仍然有对照大的生长空间。若是从量变到质变的角度讲,量自己还没有起来,尤其是在TO C方面一直都有所欠缺。”
获得高通、科大讯飞等投资的奇幻科技CEO王刚则以为,VR内容的的创作,从硬件到软件再到制作内容的方式和思索方式都异常差异。
奇幻科技从VR起步,逐步探索至虚拟人领域,王刚向「深响」复盘了这一历程:“我们昔时刚最先做VR,厥后做虚拟人,他们是有重合度的,产业链异常相关。当我们在做VR的时刻明确地意识到VR的内容是需要完全重造的,这和以前做在线视频截然差异,在线视频不需要重做影戏电视剧,这些内容生产历程、旁观方式是一样的。然则VR不是,VR内容所有都要重新来过。创作方式、制作方式、旁观方式、思索维度都变了。”
而触发王刚转型到虚拟人赛道的主要缘故原由正是VR内容的一个主要元素——人。
“人是VR内里最主要的元素,你带上头盔后,你这小我私人怎么办?是让你第一人称去交互?照样让你围观?照样让你围观你自己在VR内里交互?当你自己伶仃地去看天下的时刻你可以第一人称,但当你有社交属性,别人会看到你的时刻,你是谁?他们看到的是谁?那时刻我们就有了虚拟人的看法。在未来的内容天下里,我们需要虚拟人,让它在元宇宙里泛起。”
王刚是幸运的,他的转型在一定水平上看是乐成的,虚拟人叠加元宇宙的风口再起,时机颇多。
与之类似的是,将自己定位为元宇宙底层基础设施提供者的Unity也在起劲扩张虚拟人领域的疆土与结构。今年头,Unity宣布收购全球着名的虚拟角色软件开发商Ziva Dynamics,后者曾介入《权力的游戏》、《毒液》、《神奇动物在那里》等多个着名影视作品的视效制作。紧接着在3月的GDC大会,Unity的演示团队又带来了数字人短片《Enemies》,以4K 分辨率的实时渲染来展示眼睛、头发和皮肤渲染等方面的重大突破手艺。
但更多的VR内容创业者还在艰难地泅渡。凭证IT桔子数据显示,2021年至今,VR内容领域共有40起融资事宜。但通过筛查信息发现,大部门倾向于元宇宙或其中分支虚拟人,专注于VR内容制作的仅有三家,划分为VR游戏开发商威魔纪元和柳叶刀科技,以及VR医疗内容制作商Marxent。
海内游戏市场从游戏购置模式看,偏向F2P模式(“Free-to-play”,免费下载 内购),以是这种差异也导致VR游戏创作者深陷盈利困局。在外洋赢得一定口碑的国产游戏《Contractors》的团队示意,《Contractors》是收费的,若是要加入内购付费的话,对于外洋玩家来说,这个并不是一个稀奇好的商业模式。这也是这款游戏回国后面临的问题。
大量的VR内容创作者转行出局,坚守下来的公司要么低调生产,要么转向B端,接一些VR项目。VR游戏公司互联星梦自2015年完成 VR 游戏《人类拯救设计》项目后,再也没有自力生产出正式的VR游戏作品。万岁游戏同样云云,在2015年确立之初决议做《除夕:双鱼玉佩》的VR游戏项目,一做就是6年。
“现在能赚到钱的团队也许分为三种,一种是专门做外洋的,在Meta上去做内容;一种是做线下体验店的;另有一种是接小项目的,赚小钱。”投资人告诉「深响」,VR内容公司很难融到钱也是可以明白的,爆款有运气因素、市场还不成熟,都是冒险做决议,不如赌把大的把筹码压在更底层的器械上。
03、生态气力
财政投资人不投VR内容的逻辑很好明白,但对于目的更远大的生态平台来说,投资内容、帮扶内容/应用开发者发展,是他们无法回避的课题。
2019年,Meta(Facebook)就曾宣布会拿出至少10亿美元收购VR开发事情室。对于VR内容开发者,Oculus通常还会给到开发者几百万美元的资金支持。若是有基于游戏、影戏等IP改变的需求,Oculus还会针对需求追求开发者团队,并针对项目给予几百万至上万万美元不等的资金支持。
而全球领先的实时3D内容创作与运营平台Unity则是从手艺的角度辅助创作者降低VR内容的生产门槛——“早在2016,Unity就已经可以支持市面上的大部门VR硬件平台,在此基础上,Unity又多次迭代了API(应用程序编程接口)。”Unity大中华区平台手艺总监杨栋告诉「深响」,Unity还基于自身原有引擎开发了更容易使用的开发工具——MARS (Mixed and Augmented Reality Studio),能实现可视化制作,快速完成原型构建,削减编程事情量,而且支持AR、MR多种应用开发。
事实上,无论是在VR行业的热潮照样低谷,Unity对于引擎在支持VR内容开发方面的手艺优化从未住手过,并试图扩张到更多非游戏领域,帮扶工业、修建、汽车等更多领域的应用开发者发展。
Unity MARS会自动确立示意物和环境条件
海内VR生态的建设则还处于“大公司”领头打样的阶段。现在,海内硬件厂商对VR内容生态建设的扶持主要分为三种方式:收购投资VR内容开发商、平台津贴和自制VR内容。
Pico三种方式都用上了,据《晚点LatePost》报道,西瓜视频认真人任利锋、抖音综艺认真人宋秉华和抖音娱乐总监吴作敏均调至VR团队。与此同时,字节还入股了VR游戏《战斧传说》的研发商梦途信息公司,投资完成后,字节持股15%。在北京、上海、青岛等地,Pico确立了内容基地,为海内VR游戏团队提供资金、工具、营销渠道等方面的支持。
另外一些硬件团队则是偏重于“津贴”:
从事XR智能眼镜整体软硬件开发的趣立科技,曾推出“VR大玩家设计”和“VR开发者追光设计”,对开发者内容创作者投入数亿元的扶持津贴,助力实现VR内容变现。
华为也曾宣布“10亿耀星设计”,为AR/VR开发者提供专属激励政策,并通过开发工具降低开发者的开举事度。
相比之下,爱奇艺接纳了先自己跑通,再帮扶生态创作者的蹊径。
“海内VR内容生态还在形成的历程中,会滞后外洋一段时间,随着海内VR终端销量、硬件体验提升,以及更多的平台和资源进入,这个历程在显著加速。现在VR的原生内容创作还在对照早期的阶段,制作工具、内容创作语言都还在逐步探索和完善的历程中,但未来可期。”爱奇艺副总裁张航坦言。
2020年年底,爱奇艺确立了VR全感娱乐事情室——裂境事情室肩负起VR原生内容的创新和探索的义务。“第一方事情室肩负的职责是VR原生内容的创新和探索、偏向验证,并把工具、流程规范化,降低创作门槛。VR是全新的终端,这就意味着许多内容形式还没有被市场充实验证,以是我们需要通过自制的形式,来探索新的交互方式和出现方式下的原生内容。当第一方事情室探索的偏向与内容被验证以后,我们还需要将创作历程中的工具和流程规范化,降低创作门槛,让更多创作者可以更简朴地创作。”爱奇艺副总裁张航告诉「深响」。
张航透露,爱奇艺在VR影视领域正在做三个偏向的探索。一个是在线下场景,围绕多人、社交、陶醉式的互动娱乐体验,好比《风起洛阳》全感互动影戏,预计暑期将在上海落地。第二个偏向与现场相关,包罗明星综艺、演泛起场的360°实拍出现。第三个偏向是叙事类内容。好比在威尼斯国际影戏节VR竞赛单元获奖和提名的内容,《杀死大明星》《遗愿》这一类的360°互动影视内容。
“在短期内,我以为VR硬件更靠近一台游戏主机,随着硬件形成一定的规模,会形成一个类主机游戏的内容生态。从中耐久来讲,跟社交相关的内容创作时机、现场类内容的创作会有更多变现的时机。”
海内的VR无论是硬件、内容照样生态,都滞后于外洋至少1-2年的水平——这已成为了行业共识。但毫无疑问的是,有差距才有时机,VR行业正在你我看不见的地方各自起劲,钻营突破甚至弯道超车。
根据Gartner手艺成熟度曲线,VR在中国的生命周期履历了手艺萌芽期、期望膨胀期、泡沫破碎谷底期,现在正处于爬升苏醒期,并奔向生产成熟期。
“早入局容易当炮灰,恰正好才是卡位要害。”那位业已转行的VR创业者言犹在耳:“我们离谁人转折点很近了。”
享受超低手续费
服务出问题全程跟进
软件出错100%全额赔付
让您的财产安全又保密
服务全程进行信息化监控