开盘暴涨100%,扫描全能王真有那么「香」吗?_正大期货-香港正大国际期货-官网


来自:正大期货 发布时间:2024-09-27 浏览 :次
在递交招股说明书后的第三个年头,扫描全能王的母公司——合合信息终于如愿登陆科创板。
今年以来,在A股IPO整体收紧的背景下,作为一家以C端业务为主的企业,合合信息能够在此时成功登陆科创板无疑赚足了眼球。
根据合合信息披露,本次IPO公司共发行25%股份,募集资金13.795亿元,对应发行市值55.18亿元。从募资投向来看,本次合合信息共有四个项目规划,其中两个项目偏产品优化与营销,另外两个项目偏基础研发。
本次登陆科创板,合合信息的发行市盈率水平仅为18.55倍,相较科创板均值处于偏低水平。9月26日上市首日,合合信息股价涨幅超过100%,市值跨过百亿规模,市盈率(TTM)接近30倍的水平。
那么,在当前的估值水平下,合合信息还能涨吗?
1、扛大旗的“扫描全能王”
合合信息的主要业务包括智能文字识别、商业大数据、广告服务三大项,对应的产品形态分别是针对C端的扫描全能王、名片全能王、启信宝三大产品,以及B端的文字识别、商业大数据服务。
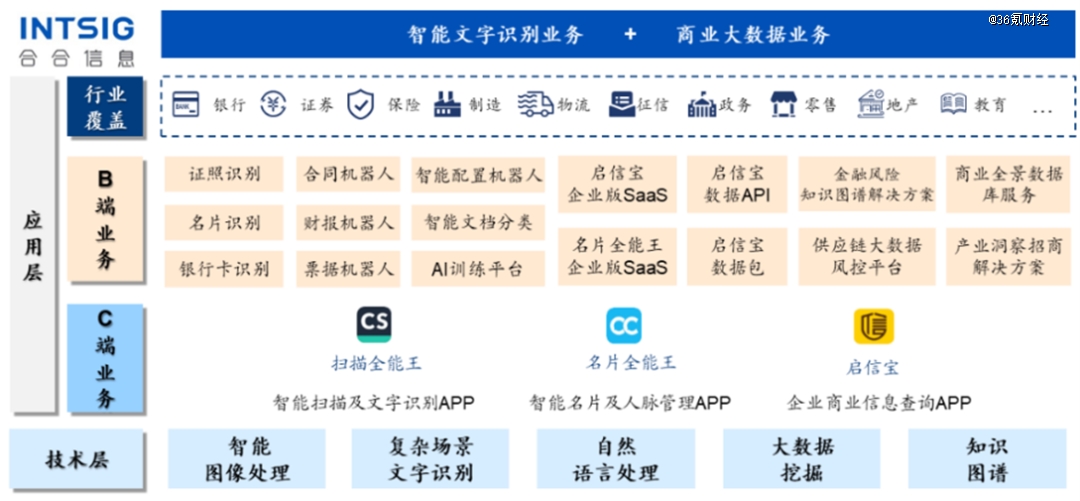
图:合合信息业务模式 资料来源:招股说明书,36氪整理
其中,扫描全能王扛起了公司业绩增长的大旗。2023年,C端业务在公司营收占比约76%,扫描全能王在C端业务又占比约90%,换言之,公司近70%的收入均是由扫描全能王创造的。
不仅如此,从合合信息各项产品近年来的收入变化情况看,扫描全能王不仅在营收中占据较高比例,而且业绩增速也略高于同期整体营收增长,是公司营收维持中高速扩张的重要支撑。2021—2023年,扫描全能王业务的营收同比增速分别为47.93%、28.31%和27.83%,同期,公司整体营收增速则分别为39.35%、22.67%和20.04%。
此外,ToB的商业大数据服务、广告推广业务虽收入占比低,但也处于较快增长态势,而启信宝、ToB的文字识别、名片全能王等业务收入增速则表现不佳。
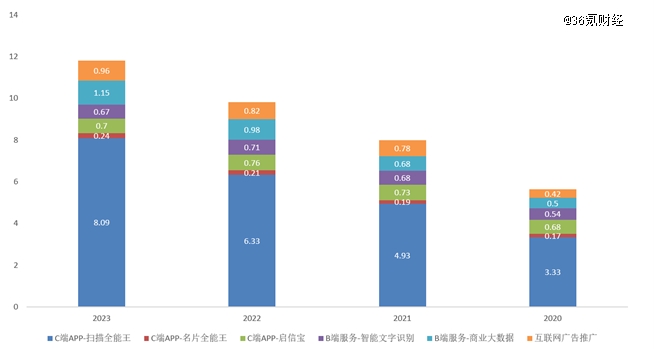
图:合合信息主要产品营收结构 资料来源:Wind、36氪整理
过度依赖扫描全能王,其实并不是合合信息愿意看到的。一般而言,对单一业务的过度依赖,短期可能会因为资源的聚焦而维持较好的市场地位,有利于盈利能力的表现;但长期来看,则会削弱公司的抗风险能力,降低业绩增长的可持续性,使得公司在核心业务出现下滑时而呈现出业绩的波动。
根据招股说明书披露,2019年起合合信息曾力推C端产品启信宝,试图打造第二增长曲线,2019—2021年公司针对启信宝的广告宣传费用分别为5925.35万元、7095.48万元、6384.77万元,但高额的宣传费用并未取得明显的业绩提振效果,2020—2022年,启信宝营收仅从0.68提升至0.76亿元。
在试水失败后,合合信息便开始大幅削减启信宝相关的推广费用,将营销重心重新聚焦到了扫描全能王。
从对扫描全能王、名片全能王的广告宣传费投入来看,相关金额从2020年的约0.2亿元激增至2021年的1亿元,同时又进一步增长至2023年的约1.75亿元。而巧合的是,这一期间恰好是合合信息整体营收从年化60%的复合高增速迈入20%左右的中速增长时期,这也间接说明,在第二增长曲线迟迟不能落地之下,扫描全能王增长的放缓,给合合信息整体的营收增长带来了极大挑战。
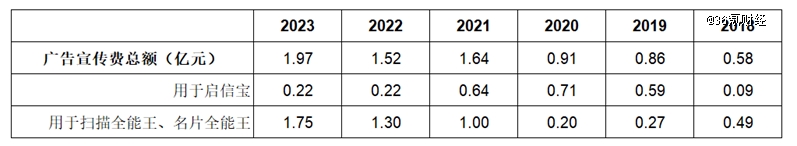
图:合合信息广告宣传费情况 资料来源:招股说明书,36氪整理
2、稀缺效应正在丧失
扫描全能王作为文字识别领域较早的入局者,凭借多元化的文档、图片处理功能建立了较强的用户心智,让其吃到了疫情后线上办公的红利。
不过,在AI浪潮兴起后,文字识别领域正在迎来众多行业巨头的介入。随着竞争环境的恶化,合合信息的核心业务增长效率有所放缓。
目前,扫描全能王至少面临两方面的竞争压力:
一是,WPS、夸克等APP中集成了相关的文字识别、文档转换功能。目前,WPS与夸克采取了与扫描全能王类似的运营模式,通过会员或者按次付费等方式提供相关的服务。
二是,手机等智能终端开始自带文字识别等功能。目前,苹果、华为、小米等手机均自带图片扫描、文字识别等免费功能,功能细节上虽与扫描全能王有一定差距,但处于持续优化之中。
从技术参数来看,根据合合信息招股说明书披露的2022年的数据,扫描全能王相对WPS、夸克等竞争对手在各场景的字符识别率均处于*水平,但差距并不明显。
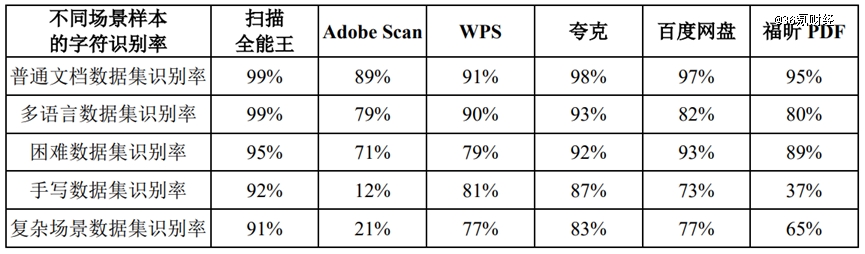
图:各类文字识别软件参数对比(2022年)资料来源:招股说明书,36氪整理
另外,从专利角度看,尽管合合信息拥有超500名研发人员,多年来研发费用率超过25%,但公司的发明专利申请日期却集中在2009—2014年。
根据天眼查数据,合合信息目前共有有效专利106项,其中发明专利87项,外观专利19项。发明专利中,合合信息只有11项发明专利是在2020年后申请。而与竞对金山办公相比,2023年金山办公营收体量约为合合信息的4倍,但发明专利数却为501项,是合合信息的6倍。
即便不考虑技术因素,与这些综合性的APP以及手机终端相比,扫描全能王虽然拥有先发优势和品牌效应,但缺乏自带的流量入口。这意味着,一旦竞争对手开始发力相关的业务,扫描全能王就需要付出额外的营销推广费用来维持增长,而这无疑会削弱公司的增长效率和盈利能力。
3、核心业务增长效率下滑
如前文所述,2021年开始,扫描全能王业务的收入增速出现了较快的下滑,同比增速从40% 下滑至28%左右,而2024年1-9月公司预计实现营业收入10.25亿元-10.85亿元,同比增速进一步下降至18%—25%。
在收入下滑的同时,合合信息用于扫描全能王、名片全能王的广告宣传费用在2021年后却出现激增,且呈现持续上升趋势。这意味着随着竞争的加剧,扫描全能王的创收压力有所增加。
啤酒板块,涨停!
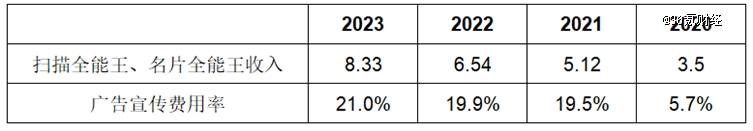
图:合合信息扫描全能王、名片全能王收入及广告宣传费用率 资料来源:招股说明书,36氪整理
从运营指标来看也有着类似的结果。2023年,扫描全能王的全渠道未去重月活数为1.28亿,付费用户数677.59万,对应ARPPU(付费用户平均收入)约为157.07元/年。同期,新增设备数为1.53亿,付费用户则下滑至96.18万,新增付费转化率也降至0.63%,创下近三年新低。
创收压力的倍增叠加推广费用的提升,使得公司整体的盈利增长也开始承压。根据披露,2024年1-9月,公司预计实现扣非后归属于母公司股东的净利润2.66亿元-2.70亿元,预计同比增长3%—5%。
不难发现,合合信息前三季度利润增速远低于收入增速。究其原因,合合信息解释,主要来自三方面因素:一是品牌市场费用投入;二是人员成本费用增加;三是服务器设备,公司设备折旧、IDC服务器服务等费用有所上升。
整体来看,就目前已披露信息而言,随着竞争的加剧,为了维持现有市占率,合合信息不得不持续加大营销推广投入。但在增长效率下滑叠加费用扩张之下,合合信息在2024的上市首年很可能就会出现增收不增利的情况。
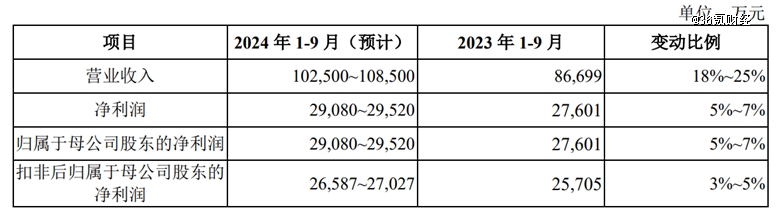
图:合合信息2024年1-9月业绩预测 资料来源:招股说明书,36氪整理
4、募资可能并不是IPO首要目的
从既往业绩来看,合合信息拥有相当高的毛利率和净利率水平,近年来公司的毛利率基本维持在83%—85%区间,净利率则呈持续提升趋势,2023年底为27.24%,2024年上半年为32.08%。
从净利润的*金额来看,2018年合合信息为亏损状态,2021年公司归母扣非净利润1.39亿,2023年则为2.97亿元,利润增速明显高于营收增速。
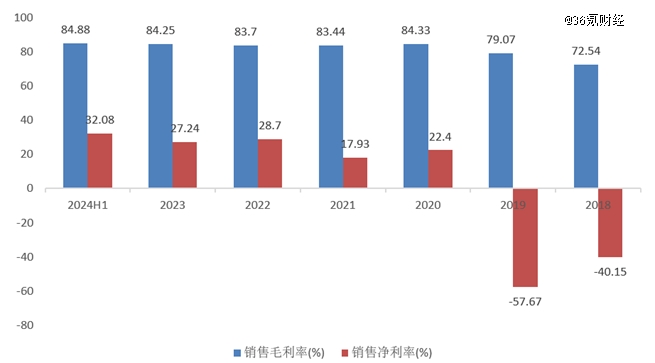
图:合合信息毛利率和净利率情况 资料来源:Wind、36氪整理
公司高毛利率、高利润率的原因主要来自以下两个方面。
一是从支出结构来看,合合信息的成本和费用仅包括员工支出、营销推广、服务器租赁及带宽成本等三大项主要支出,这三项支出占公司营业总成本(包含营业成本和各类费用)的70%以上,其中员工支出占总营业成本比例约为50%,且偏固定成本,有一定的规模效应。而同样采用类似会员费模式的长视频、音乐平台企业,还需要在上述支出的基础上增加大量的内容成本。
二是行业性质导致公司综合税率较低。增值税方面,合合信息销售软件产品增值税税率适用超3%部分即征即退政策。所得税方面,合合信息员工中55%为研发人员,14%为技术人员,其中研发人员薪酬支出计入研发费用,技术人员薪酬支出主要计入营业成本,在研发费用加计扣除政策下,合合信息几乎不需要缴纳所得税。
根据公司招股说明书测算,2023年公司税收优惠占归母扣非净利润比例达到40%,2021-2023三年平均占比则约为33%。
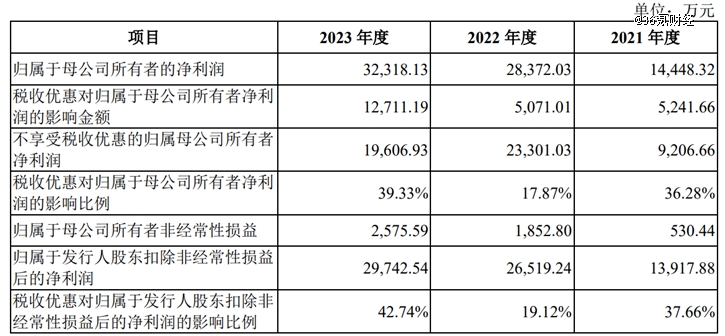
图:税收优惠对合合信息利润影响 资料来源:招股说明书,36氪整理
从现金流的角度看,由于合合信息的业务以C端为主,相关的会员费属于前置收费计入合同负债,因此公司的经营现金流也表现较好。
由于公司几乎不存在资本开支,因此经营现金流大部分都转化为自由现金流,截至2024上半年,合合信息总资产19.67亿元,其中货币资金7.33亿元,银行理财7.48亿元,二者合计近15亿元。
从资金需求的角度来讲,合合信息现有资金实际上已经可以支撑公司相关的业务规划,如果加上IPO募集的资金,合合信息账面货币性资产已经接近30亿元,约占公司发行市值的一半。
由此可见,在公司现金流充沛的情况下,募资可能并不是IPO的首要目的。
那么这种背景下,上市后为原始股增加退出途径的概率就大幅提升了。目前来看,合合信息的两大C端产品,扫描全能王和启信宝均面临比较大的竞争压力,未来的持续增长存在一定的不确定性。因此,在业绩表现尚优、品牌效应更好的阶段,公司尽早在资本市场博弈一个较为满意的估值,无疑可以为后续原始股的退出增加筹码。
5、当前估值已偏高
总的来说,尽管合合信息目前拥有优秀的历史业绩,但公司也面临着对扫描全能王过度依赖的风险。在此背景下,随着新入局者的不断丰富,行业竞争环境持续恶化,扫描全能王的增长效率和盈利能力均面临一定挑战。
在前期不断地尝试后,合合信息目前仍未找到新的增长动能,第二增长曲线的缺失也一定程度加剧了市场对其未来增长可持续性的担忧。
那么,9月26日合合信息上市首日为何暴涨?
这主要来自两方面的原因:
一是合合信息为自身制定了一个较低的发行价格,如果将近30亿货币资金和理财产品剔除后,合合信息实际的发行市盈率水平仅在8-10倍的区间,这给公司的股价预留了一定的上涨空间。
二是当前A股市场情绪已经明显回暖,本周A股市场在各项利好催化下表现已经颇为亮眼,在这个市场氛围下,合合信息作为科创板少有的新股,可以获得投资者的充分关注,并获得估值溢价。
但也需要注意的是,在上市首日暴涨后,合合信息市盈率(TTM)已经接近30倍的水平,即便将市值扣除货币资金和理财部分,合合信息的市盈率也超过了20倍。
在公司收入和利润增速边际放缓的背景下,现在入场合合信息或许已不是*选择。
*免责声明:
本文内容仅代表作者看法。
市场有风险,投资需谨慎。在任何情况下,本文中的信息或所表述的意见均不构成对任何人的投资建议。在决定投资前,如有需要,投资者务必向专业人士咨询并谨慎决策。我们无意为交易各方提供承销服务或任何需持有特定资质或牌照方可从事的服务。
享受超低手续费
服务出问题全程跟进
软件出错100%全额赔付
让您的财产安全又保密
服务全程进行信息化监控


